

Rente-inkomsten zijn terug
5 mins to read this article


Rente-inkomsten zijn terug. Maar het verhaal gaat verder dan hogere rentes.
Als u recent naar de rente op obligaties heeft gekeken, is u wellicht iets opgevallen dat gedurende een groot deel van het afgelopen decennium vrijwel afwezig was: inkomen.
Jarenlang raakten beleggers gewend aan een omgeving waarin obligaties nauwelijks rendement in de vorm van rente opleverden. De rente op staatsobligaties schommelde rond nul of was zelfs negatief, centrale banken hadden een dominante invloed op de markten en voor een aantrekkelijk inkomensniveau moesten beleggers vaak aanzienlijk meer risico nemen. In die periode waren obligatiebeleggers sterk afhankelijk van dalende rentes en stijgende obligatiekoersen om tot aantrekkelijke rendementen te komen.
Tegenwoordig ziet het landschap er heel anders uit.
De rente op obligaties is teruggekeerd naar niveaus die veel beleggers al jaren niet meer hebben gezien. Daarmee verandert ook de rol die vastrentende waarden binnen een portefeuille kunnen vervullen. De belangrijkste ontwikkeling is niet alleen dat de rente hoger ligt, maar vooral dat beleggers opnieuw een aantrekkelijke vergoeding ontvangen voor het aanhouden van obligaties.
Grafiek van de week
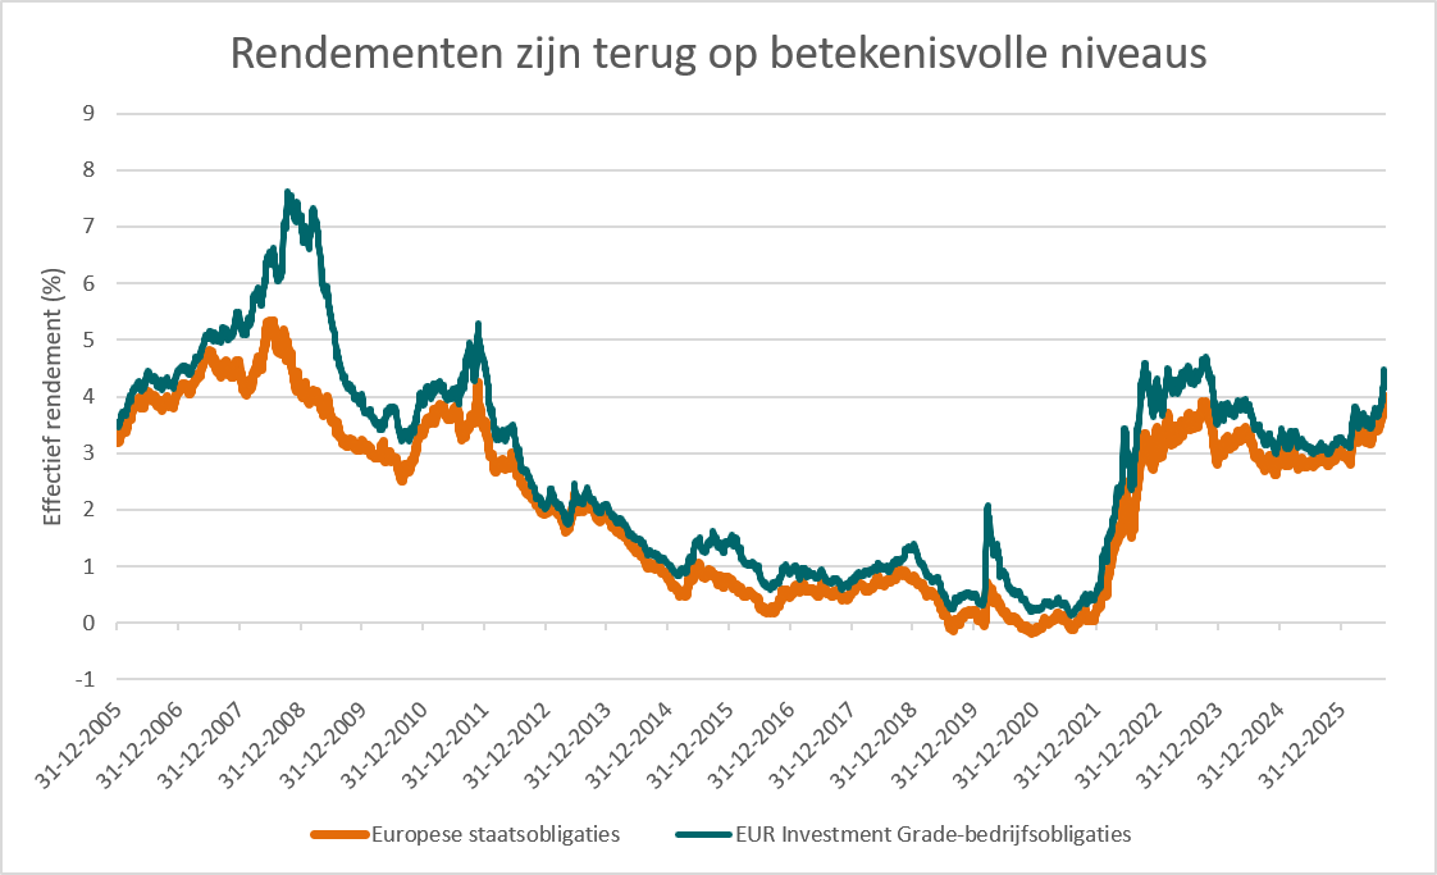
Bron: Intern onderzoek, LSEG Datastream


Inkomen levert opnieuw een belangrijke bijdrage
Historisch gezien vormden rente-inkomsten uit obligaties altijd de belangrijkste bron van obligatierendementen. Beleggers stelden kapitaal beschikbaar, ontvingen couponbetalingen en kregen bij afloop van de lening hun ingelegde kapitaal terug.
Het tijdperk van extreem lage rentes bracht daar verandering in. Omdat rentes door het monetaire beleid laag werden gehouden, vormden rente-inkomsten nog maar een klein deel van het verwachte rendement. Beleggers werden daardoor steeds afhankelijker van marktbewegingen om aantrekkelijke resultaten te behalen.
Vandaag de dag liggen de aanvangsrendementen aanzienlijk hoger. Daardoor kan een groter deel van het verwachte rendement opnieuw voortkomen uit de inkomsten die een obligatie genereert, in plaats van door het correct voorspellen van de richting van toekomstige renteontwikkelingen.
Een van de meest onderschatte gevolgen van hogere aanvangsrendementen is de bescherming die zij bieden tegen toekomstige rentestijgingen. In het afgelopen jaar realiseerden beleggers in Amerikaanse staatsobligaties positieve totaalrendementen, ondanks een aanzienlijke stijging van de lange rente. Vanaf de huidige niveaus zou de rente op een tienjarige Amerikaanse staatsobligatie binnen één jaar moeten oplopen tot ongeveer 6%, of binnen twee jaar tot ongeveer 6,9%, voordat het totale rendement negatief wordt.
Dit laat zien dat beleggers niet langer uitsluitend afhankelijk zijn van dalende rentes om rendement te behalen. De inkomsten uit obligaties zijn inmiddels groot genoeg om een deel van een eventuele koersdaling op te vangen. Tegelijkertijd bevestigt dit opnieuw de al lang bekende relatie tussen aanvangsrendementen en de toekomstige rendementsperspectieven van obligaties.
Obligaties gedragen zich weer als obligaties
De terugkeer van hogere rentes zorgt er niet alleen voor dat obligaties weer meer inkomen genereren, maar ook dat zij hun traditionele functie binnen een portefeuille terugkrijgen.
Jarenlang waren obligaties vanuit historisch perspectief relatief duur. Beleggers accepteerden aanzienlijke renterisico's terwijl zij daar slechts beperkt voor werden beloond. In sommige gevallen werd de verhouding tussen risico en potentieel rendement daardoor minder aantrekkelijk. Inmiddels zijn de marktomstandigheden echter veranderd.
Binnen grote delen van de obligatiemarkt sluiten de huidige rendementen weer beter aan bij de onderliggende economische omstandigheden, inflatieverwachtingen en kredietrisico's. Daardoor sluiten de huidige inkomstenniveaus uit obligaties weer meer aan bij de traditionele rol van vastrentende waarden binnen een goed gespreide portefeuille.
Met andere woorden: obligaties beginnen zich weer meer als obligaties te gedragen.
Beleggers hoeven voor inkomen minder vaak extra risico te nemen
Misschien wel de belangrijkste consequentie van deze nieuwe marktomgeving is dat beleggers selectiever kunnen zijn.
Toen de rente uitzonderlijk laag was, betekende het genereren van inkomsten vaak dat beleggers extra risico moesten nemen, bijvoorbeeld door te beleggen in obligaties met een lagere kredietkwaliteit, langere looptijden of complexere beleggingsstructuren. Tegenwoordig bieden veel kwalitatief hoogwaardige segmenten van de obligatiemarkt al rendementen die enkele jaren geleden nauwelijks te vinden waren.
Dat betekent niet dat risico's zijn verdwenen. Rentebewegingen, kredietkwaliteit en economische omstandigheden blijven belangrijke factoren. Wel hebben beleggers steeds vaker de mogelijkheid om inkomen na te streven zonder daarbij te hoeven uitwijken naar de meest risicovolle of hoogrentende beleggingen.
De aandacht verschuift daarmee van het najagen van een zo hoog mogelijk rendement naar het realiseren van inkomsten die niet alleen aantrekkelijk zijn, maar ook van hoge kwaliteit en beter houdbaar op de lange termijn.
Rente-inkomsten zijn terug. Discipline blijft belangrijk
De terugkeer van hogere obligatierentes is een van de meest betekenisvolle veranderingen op de financiële markten van de afgelopen jaren.
Het belang daarvan reikt verder dan de extra inkomsten die obligaties vandaag opleveren. Vastrentende waarden kunnen opnieuw bijdragen aan zowel inkomsten als diversificatie binnen een portefeuille, en daarmee hun traditionele rol weer vervullen.
Hoewel de obligatiemarkt daarmee niet vrij is van risico’s, is het verschil met enkele jaren geleden duidelijk. Maar voor het eerst in vele jaren worden beleggers weer gecompenseerd voor het nemen van die risico's.
En dat is misschien wel de belangrijkste ontwikkeling van allemaal.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document is opgesteld door InsingerGilissen, vestiging van Quintet Private Bank (Europe) S.A., (“InsingerGilissen”). InsingerGilissen staat onder toezicht van de ECB en CSSF en onder beperkt toezicht van AFM en de DNB. InsingerGilissen is kantoorhoudende aan de Herengracht 537 (1017 BV) te Amsterdam (KvK-nummer: 80510132). Quintet Private Bank (Europe) S.A. is statutair gevestigd te Luxemburg.
Dit document heeft uitsluitend een informatief karakter, vormt geen individueel (fiscaal of beleggings)advies en beleggingsbeslissingen kunnen niet uitsluitend gebaseerd worden op dit document. In geval een product, dienst of advies wordt genoemd, kan dit alleen worden gezien als samenvatting en nooit als de volledige informatie. Alle (fiscale beleggings)beslissingen op basis van de genoemde informatie zijn voor uw rekening en risico. U dient zelf te (laten) bepalen of het product of de dienst voor u geschikt is. InsingerGilissen en haar werknemers kunnen niet aansprakelijk worden gehouden voor verlies of schade die voortvloeit uit het gebruik van (een deel van) dit document.
Dit document is gebaseerd op algemeen bekende en/of door ons betrouwbaar geachte bronnen. Hoewel alle redelijke zorg is betracht ten aanzien van de juistheid en volledigheid van de gegevens, kunnen wij niet aansprakelijk worden gehouden voor de inhoud van dit document, voor zover het op die bronnen is gebaseerd.
De opgenomen informatie is aan veranderingen onderhevig en InsingerGilissen heeft na de publicatiedatum van de tekst geen verplichting om de informatie overeenkomstig aan te passen of daarover te informeren.
InsingerGilissen is houder van het auteursrecht op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van InsingerGilissen. In het privacy statement op onze website staat hoe wij met uw gegevens omgaan (https://www.insingergilissen.nl/nl-nl/privacyverklaring-en-cookies).