


Wat voor u belangrijk is in 30 seconden
- De centrale banken zijn misschien nog niet klaar met verhoging van de beleidsrente. We verwachten dit jaar nog één renteverhoging in de VS, aangezien hogere energieprijzen de inflatie onder druk houden, maar dit is niet het begin van een nieuwe cyclus van monetaire verkrapping.
- Hogere rentes hebben de markten niet uit het lood geslagen. De economische groei en de bedrijfswinsten blijven veerkrachtig, wat onze voorkeur voor aandelen ondersteunt, terwijl hogere rentes obligaties aantrekkelijk maken.
- De aandacht verschuift nu naar de cijfers. Aankomende economische indicatoren zullen uitwijzen of de groei stand kan houden ondanks hogere financieringskosten en hoge energieprijzen.
Grafiek van de week:
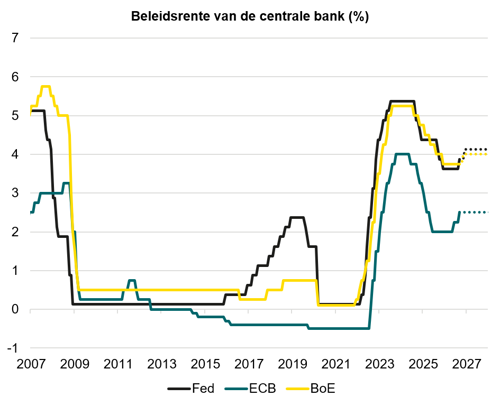
Meer renteverhogingen, maar niet noodzakelijkerwijs een nieuwe cyclus
Vorige week hebben de Amerikaanse Federal Reserve (Fed) en de Bank of Japan (BoJ) de rente met 25 basispunten verhoogd, wat wijst op aanhoudende zorgen over de inflatie. In de VS staat de Federal Funds Rate nu op 3,75%-4,00%. Beleidsmakers hebben aangegeven dat verdere verhogingen mogelijk zijn als de inflatie niet afneemt.
De Bank of England (BoE) koos vorige week voor een andere aanpak en handhaafde de basisrente op 3,75%. Ook kondigde zij een belangrijke verschuiving aan in haar programma voor kwantitatieve verkrapping door de actieve verkoop van obligaties op te schorten tot april 2027. Deze maatregel hielp de opwaartse druk op de rendementen van staatsobligaties te verlichten en zou kunnen bijdragen aan lagere financieringskosten in de bredere markt. Hoewel de Britse rente voorlopig ongewijzigd blijft, achten wij een verhoging dit jaar nog steeds een realistische mogelijkheid als de inflatiedruk aanhoudt.
De energieprijzen zijn een belangrijke oorzaak van de recente inflatiedruk. Ruwe olie wordt nog steeds verhandeld boven de 100 USD per vat, terwijl de Europese gasprijzen het hoogste niveau sinds begin 2023 hebben bereikt, wat opwaartse druk op de inflatie uitoefent. Wij denken daarom dat de Fed de rente dit jaar nog een keer zal verhogen. Verder denken wij niet dat dit het begin is van een nieuwe cyclus van renteverhogingen.
Markten blijven veerkrachtig ondanks hogere rentes
De reactie van de markt op de renteverhogingen van de Europese Centrale Bank, de Fed en de BoJ was relatief gematigd, aangezien de beslissingen grotendeels werden verwacht. De rendementen op staatsobligaties bleven dicht bij meerjarige hoogtepunten, met het rendement op 10-jarige Amerikaanse staatsobligaties dicht bij 5% en het rendement op 10-jarige Duitse Bunds rond de 3,5%. De aandelenmarkten boekten in de loop van de week overwegend bescheiden winsten, waarna vooral de Europese markten in de aanloop naar het weekend wat terrein verloren, terwijl de Amerikaanse dollar licht sterker werd nadat Fed-functionarissen hadden gesignaleerd dat verdere renteverhogingen op de agenda zouden kunnen staan.
Tegen deze achtergrond van hogere obligatierentes handhaven wij onze voorzichtige houding ten aanzien van Amerikaanse staatsobligaties met een lange looptijd. Wij blijven ook een gematigde overweging in aandelen aanhouden ten opzichte van obligaties, met een voorkeur voor Amerikaanse aandelen en aandelen uit opkomende markten, wat onze visie weerspiegelt dat de economische groei veerkrachtig blijft.
De tussentijdse verkiezingen in de VS zouden het beleidsklimaat kunnen bepalen
De economische gevolgen van hogere energiekosten worden steeds zichtbaarder. In de VS drukken stijgende brandstofprijzen op het consumentenvertrouwen en vergroten ze de politieke onzekerheid in de aanloop naar de tussentijdse verkiezingen in november. Ons basisscenario blijft een verdeeld Congres, waarbij de Democraten het Huis van Afgevaardigden winnen en de Republikeinen de controle over de Senaat behouden. Als dit gebeurt, zou dit de kans op ingrijpende beleidswijzigingen tijdens de rest van de ambtstermijn van president Trump kunnen verkleinen, waaronder aanvullende fiscale steun en deregulering.
Vanuit marktperspectief verwachten we niet dat een verdeeld Congres een wezenlijk effect zal hebben op de winstontwikkeling, wat betekent dat Amerikaanse aandelen in het algemeen goed gepositioneerd zouden moeten blijven. Een verdeeld Congres zou ook de argumenten voor hoogwaardige vastrentende waarden kunnen versterken. Als een patstelling in de wetgeving de kans op aanzienlijke fiscale expansie verkleint, kunnen inflatie- en renteverwachtingen nog belangrijker worden voor de markten. Tegelijkertijd betekenen hogere rendementen dat obligaties nu een betekenisvollere bron van inkomsten bieden dan in een groot deel van het afgelopen decennium. In een marktomgeving waarin de onzekerheid hoog blijft, blijft die combinatie aantrekkelijk.
Deze week | Kan de economische groei hogere rentetarieven blijven trotseren?
Nu de laatste reeks vergaderingen van de centrale banken achter de rug is, verschuift de aandacht weer naar de economische cijfers. De hamvraag blijft of de wereldwijde groei veerkrachtig kan blijven ondanks hogere rentetarieven en gestegen energiekosten.
In de VS zullen de aanstaande cijfers over de woningmarkt, de orders duurzame goederen en het consumentenvertrouwen (vrijdag) meer inzicht geven in de kracht van de binnenlandse vraag. Deze indicatoren zijn van belang omdat consumentenbestedingen een belangrijke motor van de groei blijven.
De voorlopige inkoopmanagersindexen voor september voor Europa, de VS en Japan zullen een vroege indicatie geven van de bedrijvigheid aan het einde van het derde kwartaal. Beleggers zullen ook letten op het consumentenvertrouwen in de eurozone (dinsdag), de Duitse Ifo-index voor het ondernemersklimaat (donderdag) en de meest recente cijfers over het consumentenvertrouwen uit Duitsland en het VK (beide vrijdag).
De bredere vraag is of de recente tekenen van economische stabilisatie zich tot het einde van het jaar zullen voortzetten. Als de bovengenoemde cijfers standhouden, zullen de markten wellicht meer vertrouwen krijgen in een periode van hogere rentetarieven.
De wereldwijde politieke aandacht zal deze week uitgaan naar de aanstaande ontmoeting tussen de Amerikaanse president Trump en de Chinese president Xi Jinping. De betrekkingen tussen de twee grootste economieën ter wereld zijn van belang omdat ze van invloed zijn op de handel, de toeleveringsketens en daarmee ook op het vertrouwen van beleggers. Eventuele tekenen van verbetering zouden het marktsentiment kunnen ondersteunen en kunnen helpen om een deel van de inflatoire druk als gevolg van handelsfricties en problemen in de toeleveringsketens te verlichten.
De markten zullen ook de politieke ontwikkelingen in Duitsland nauwlettend volgen na de deelstaatverkiezingen van gisteren. De CDU van bondskanselier Merz haalde nipt niet de drempel van 5% die nodig is om in het deelstaatparlement van Mecklenburg-Voor-Pommeren te komen. Hoewel deze deelstaat slechts ongeveer 2% van de Duitse bevolking vertegenwoordigt, kan het resultaat het voor Merz moeilijker maken om zijn hervormingsagenda door te zetten.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document is opgesteld door InsingerGilissen, vestiging van Quintet Private Bank (Europe) S.A., (“InsingerGilissen”). InsingerGilissen staat onder toezicht van de ECB en CSSF en onder beperkt toezicht van AFM en de DNB. InsingerGilissen is kantoorhoudende aan de Herengracht 537 (1017 BV) te Amsterdam (KvK-nummer: 80510132). Quintet Private Bank (Europe) S.A. is statutair gevestigd te Luxemburg.
Dit document heeft uitsluitend een informatief karakter, vormt geen individueel (fiscaal of beleggings)advies en beleggingsbeslissingen kunnen niet uitsluitend gebaseerd worden op dit document. In geval een product, dienst of advies wordt genoemd, kan dit alleen worden gezien als samenvatting en nooit als de volledige informatie. Alle (fiscale beleggings)beslissingen op basis van de genoemde informatie zijn voor uw rekening en risico. U dient zelf te (laten) bepalen of het product of de dienst voor u geschikt is. InsingerGilissen en haar werknemers kunnen niet aansprakelijk worden gehouden voor verlies of schade die voortvloeit uit het gebruik van (een deel van) dit document.
Dit document is gebaseerd op algemeen bekende en/of door ons betrouwbaar geachte bronnen. Hoewel alle redelijke zorg is betracht ten aanzien van de juistheid en volledigheid van de gegevens, kunnen wij niet aansprakelijk worden gehouden voor de inhoud van dit document, voor zover het op die bronnen is gebaseerd.
De opgenomen informatie is aan veranderingen onderhevig en InsingerGilissen heeft na de publicatiedatum van de tekst geen verplichting om de informatie overeenkomstig aan te passen of daarover te informeren.
InsingerGilissen is houder van het auteursrecht op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van InsingerGilissen. In het privacy statement op onze website staat hoe wij met uw gegevens omgaan (https://www.insingergilissen.nl/nl-nl/privacyencookies).