Marktupdate 26 oktober 2026
Klik op de video voor de update door Jos Versteeg
Wat voor u belangrijk is in 30 seconden
· Beleggers letten steeds meer op risico’s die eerder naar de achtergrond verdwenen. Denk aan de financiering van AI-investeringen, oplopende overheidsschulden en politieke onzekerheid.
· Daardoor ontstaan grotere verschillen tussen bedrijven, sectoren en landen. We zien geen brede uitstroom uit de markten.
· Wij blijven positief over de vooruitzichten, maar vinden dit wel het moment om kritischer te kijken naar risico’s. Welke risico’s zijn verantwoord om te nemen en welke niet?
Grafiek van de week:
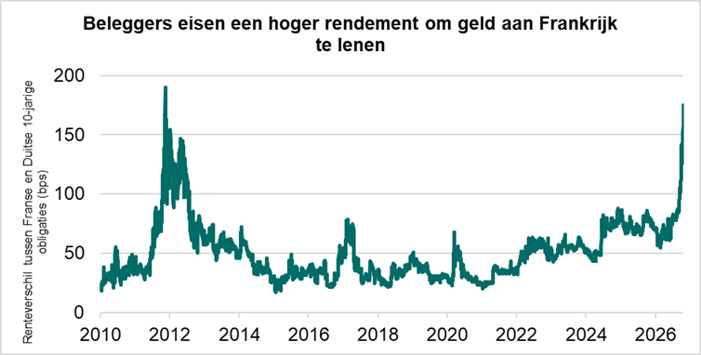
Bron: Eigen onderzoek, LSEG Datastream
Beleggers kijken verder dan de oppervlakte
De wereldeconomie blijft opvallend veerkrachtig. Toch kijken beleggers steeds kritischer naar wat er achter de positieve cijfers schuilgaat.
Vorige week waren daar meerdere voorbeelden van. Vragen over de financiering van de enorme investeringen in AI drukten op technologieaandelen. Nieuwe spanningen in het Midden-Oosten stuwden de olieprijs op tot boven USD 115 per vat. In Frankrijk zorgde politieke onzekerheid opnieuw voor zorgen over de overheidsfinanciën.
Op het eerste gezicht lijken dit losse gebeurtenissen. Toch hebben ze één ding gemeen. Beleggers worden selectiever in de risico’s die zij willen nemen.
Binnen de aandelenmarkt namen sommige beleggers winst op technologiebedrijven, chipbedrijven en ondernemingen die profiteren van AI-investeringen. Tegelijkertijd stroomde geld naar defensievere sectoren, zoals gezondheidszorg, consumentengoederen en financiële instellingen.
Wij zien dit niet als een terugtrekking uit aandelen. Beleggers stellen simpelweg meer vragen. De AI-investeringsgolf vraagt steeds grotere bedragen. Daardoor groeit de aandacht voor twee belangrijke vragen: hoe worden deze investeringen gefinancierd en leveren zij uiteindelijk voldoende rendement op om de huidige waarderingen te rechtvaardigen?
Ook tussen landen zien we grotere verschillen ontstaan.
Frankrijk is daarvan momenteel een duidelijk voorbeeld. Politieke onzekerheid vergroot de zorgen over de Franse overheidsfinanciën. Franse aandelen bleven achter bij andere markten. Ook Franse staatsobligaties stonden onder druk. Het rendement op de Franse tienjaarsrente steeg boven 5%. Het verschil met de Duitse rente liep op tot ongeveer 170 basispunten, een niveau dat al tientallen jaren niet meer is voorgekomen. Amerikaanse en Duitse staatsobligaties bleven daarentegen relatief goed in trek.
De rode draad is vertrouwen. Of het nu gaat om grote investeringsplannen van bedrijven of om de financiën van een overheid: beleggers kijken steeds scherper naar de vraag hoe uitgaven worden gefinancierd en of de verwachte opbrengsten opwegen tegen de risico’s.
Positief, maar selectief
De wereldeconomie laat nog altijd veerkracht zien. Ook de langdurige investeringsgolf rond AI ondersteunt de economische groei en de winstontwikkeling van bedrijven. Daarom geven wij nog steeds de voorkeur aan aandelen boven obligaties.
De recente marktontwikkelingen bevestigen wel dat selectiviteit belangrijker wordt. We hebben onze portefeuilles daarom aangepast naarmate de risico’s toenamen. Eerder dit jaar hebben we onze positie in Europese aandelen verlaagd. Ook hebben we onze visie op Europese staatsobligaties aangepast naar neutraal. Daarbij speelden de oplopende politieke en begrotingsrisico’s in Frankrijk een belangrijke rol.
Tegelijkertijd blijven we zoeken naar kansen op groei. Daarnaast streven we naar meer weerstand tegen onverwachte schokken. Dat doen we onder meer door het gebruik van aandelenwarrants in daarvoor geschikte portefeuilles en door de posities in Amerikaanse bedrijfsobligaties te verlagen.
Per saldo blijven wij positief over de aandelenmarkten. Wel verwachten we dat hogere olieprijzen, politieke onzekerheid en een groeiende behoefte aan financiering duidelijke verschillen zullen creëren tussen winnaars en verliezers.
Deze week: een lastige afweging voor centrale banken
De factoren die beleggers kritischer maken, zorgen ook voor uitdagingen voor centrale banken.
Een olieprijs boven USD 112 per vat houdt de inflatie hoog op de agenda. Tegelijkertijd kunnen hogere rentes en geopolitieke spanningen de economische groei afremmen.
Voor de Amerikaanse centrale bank (Fed) en de Europese Centrale Bank (ECB) maakt dit de rentebeslissingen minder eenvoudig.
Wij verwachten dat beide centrale banken deze week de rente niet verhogen. Bij de Fed zal de aandacht vooral uitgaan naar de vraag hoe zij het risico van hogere inflatie afweegt tegen het risico van een afzwakkende economie. Ook zal de markt letten op signalen over een mogelijke renteverhoging later dit jaar.
Voor de ECB is er nog een reden om af te wachten. De stijgende rente op staatsobligaties heeft de financiële omstandigheden in de eurozone al aangescherpt, vooral in Frankrijk. Daarom verwachten wij dat de ECB wacht tot december. Tegen die tijd zijn er nieuwe economische ramingen beschikbaar die meer inzicht geven in de ontwikkeling van inflatie en groei. Een directe interventie van de ECB op de Franse obligatiemarkt achten wij zeer onwaarschijnlijk.
Voor beleggers kunnen de toelichtingen van centrale banken daarom belangrijker zijn dan de rentebesluiten zelf.
Daarnaast publiceren grote technologiebedrijven deze week hun kwartaalcijfers. Onder andere geheugenchipproducent SK Hynix en de hyperscalers Microsoft, Alphabet en Amazon openen de boeken. Die resultaten moeten meer duidelijkheid geven over de vraag die momenteel centraal staat op de financiële markten: zorgen de zeer hoge AI-investeringen uiteindelijk ook voor voldoende omzet- en winstgroei?
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document is opgesteld door InsingerGilissen, vestiging van Quintet Private Bank (Europe) S.A., (“InsingerGilissen”). InsingerGilissen staat onder toezicht van de ECB en CSSF en onder beperkt toezicht van AFM en de DNB. InsingerGilissen is kantoorhoudende aan de Herengracht 537 (1017 BV) te Amsterdam (KvK-nummer: 80510132). Quintet Private Bank (Europe) S.A. is statutair gevestigd te Luxemburg.
Dit document heeft uitsluitend een informatief karakter, vormt geen individueel (fiscaal of beleggings)advies en beleggingsbeslissingen kunnen niet uitsluitend gebaseerd worden op dit document. In geval een product, dienst of advies wordt genoemd, kan dit alleen worden gezien als samenvatting en nooit als de volledige informatie. Alle (fiscale beleggings)beslissingen op basis van de genoemde informatie zijn voor uw rekening en risico. U dient zelf te (laten) bepalen of het product of de dienst voor u geschikt is. InsingerGilissen en haar werknemers kunnen niet aansprakelijk worden gehouden voor verlies of schade die voortvloeit uit het gebruik van (een deel van) dit document.
Dit document is gebaseerd op algemeen bekende en/of door ons betrouwbaar geachte bronnen. Hoewel alle redelijke zorg is betracht ten aanzien van de juistheid en volledigheid van de gegevens, kunnen wij niet aansprakelijk worden gehouden voor de inhoud van dit document, voor zover het op die bronnen is gebaseerd.
De opgenomen informatie is aan veranderingen onderhevig en InsingerGilissen heeft na de publicatiedatum van de tekst geen verplichting om de informatie overeenkomstig aan te passen of daarover te informeren.
InsingerGilissen is houder van het auteursrecht op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van InsingerGilissen. In het privacy statement op onze website staat hoe wij met uw gegevens omgaan (https://www.insingergilissen.nl/nl-nl/privacyencookies).