Marktupdate 19 oktober 2026
Klik op de video voor de update door Jos Versteeg
Wat voor u belangrijk is in 30 seconden
- Inflatie blijkt hardnekkiger dan gedacht. Hogere energieprijzen stuwden de Amerikaanse inflatie in september naar 3,7%, terwijl de producentenprijzen de sterkste stijging in vier jaar lieten zien.
- De economie blijft veerkrachtig. Het IMF heeft zijn groeiverwachting voor de wereldeconomie in 2026 verhoogd naar 3,1%, wat onze visie ondersteunt dat de mondiale groei voorlopig op peil blijft.
- AI-aandelen kregen een tik. Beleggers maken zich meer zorgen over de financiering van grote investeringen in AI-infrastructuur en de vraag wanneer die investeringen daadwerkelijk rendement opleveren. Wij blijven echter positief over de langetermijnkansen van AI.
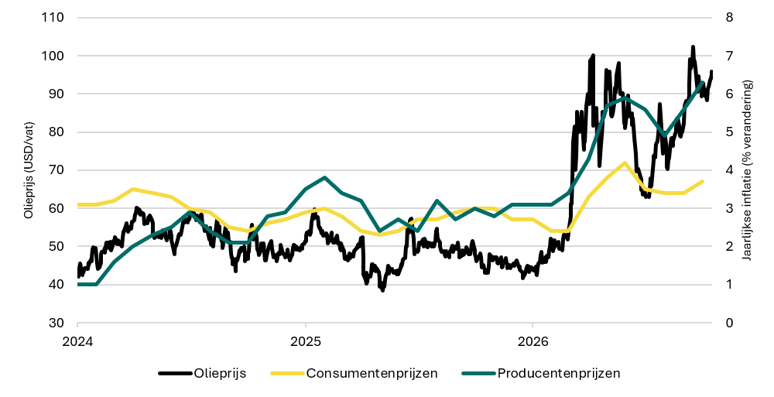
Grafiek van de week: de inflatiedruk neemt weer toe
Bron: Eigen onderzoek, Bloomberg
Veerkrachtige groei ondanks oplopende inflatiedruk
De wereldeconomie houdt zich beter staande dan velen hadden verwacht. Vorige week heeft het IMF zijn prognose voor de wereldwijde groei in 2026 verhoogd naar 3,1%, wat grotendeels voortkomt uit betere verwachtingen voor Europa en India. Dit ondersteunt onze visie dat de groei op een solide basis rust en een gunstige omgeving biedt voor de winstontwikkeling van bedrijven. De politieke onzekerheid in Europa, die dit weekend nog eens werd benadrukt door de rellen in Frankrijk, vormt echter wel neerwaartse risico’s voor de regio. Dit is een van de redenen waarom we onlangs onze positie in Europese obligaties hebben verkleind. Frankrijk heeft binnen deze markt het grootste gewicht.
Het ingewikkeldere deel van het plaatje is de inflatie. Door het conflict in het Midden-Oosten blijven de olieprijzen hoog en die druk wordt nu ook in de VS merkbaar. De consumenteninflatie steeg in september van 3,4% naar 3,7%, waarbij de energieprijzen met 10,8% stegen. Ook de producentenprijzen stegen op jaarbasis met 6,3%, de sterkste stijging in vier jaar.
Zoals de grafiek laat zien, zouden hogere olie- en productiekosten de komende maanden kunnen doorwerken in de consumentenprijzen. Dat plaatst beleggers voor een ongebruikelijke combinatie. De groei blijft redelijk gezond, terwijl de inflatie hardnekkiger blijkt te zijn. Hoe langer dat aanhoudt, hoe waarschijnlijker renteverhogingen worden.
Centrale banken staan voor lastige keuzes
Nergens is die spanning duidelijker dan in de VS. De benzineprijzen liggen al bijna een half jaar boven de 4 USD per gallon, de dieselprijzen zijn sterk gestegen en de tussentijdse verkiezingen komen eraan. De hogere energiekosten worden steeds zichtbaarder voor huishoudens, juist op een moment dat de populariteit van Donald Trump is gedaald.
De volgende vergadering van de Amerikaanse Federal Reserve (Fed) vindt plaats slechts zes dagen voor de verkiezingen. Recente inflatiecijfers versterken het argument voor verdere renteverhogingen. De Fed is in het verleden altijd terughoudend geweest met het doorvoeren van ingrijpende beleidswijzigingen vlak voor verkiezingen. Fed-voorzitter Kevin Warsh heeft ook benadrukt dat de bredere inflatietrend belangrijker is dan afzonderlijke cijfers. De markten verwachten daarom dat de Fed de rente tijdens de vergadering in oktober ongewijzigd zal laten, maar wij denken dat er in december waarschijnlijk weer een verhoging zal volgen.
We verwachten ook dat de Europese Centrale Bank de rente vóór het einde van het jaar zal verhogen. Hoewel de timing en de omstandigheden kunnen verschillen, is er een rode draad: de veerkrachtige groei geeft centrale banken meer ruimte om de inflatie aan te pakken door middel van hogere rentetarieven.
Het enthousiasme voor AI stuit op een veeleisendere markt
Hogere financieringskosten zijn ook van belang voor een van de grootste beleggingsthema’s van de afgelopen jaren. Kort nadat het IMF had gewaarschuwd voor steeds vaker met schulden gefinancierde investeringen in AI-infrastructuur en stijgende wereldwijde obligatierentes, kwamen AI-gerelateerde aandelen onder druk te staan. Beleggers letten steeds beter op de vraag of toekomstige inkomsten de omvang en financiering van de huidige investeringen kunnen rechtvaardigen.
Technologieaandelen daalden op alle belangrijke markten, met name op de Zuid-Koreaanse KOSPI, waar de altijd zo volatiele geheugenchipproducenten zwaar wegen. Ook Amerikaanse chipaandelen daalden. In tegenstelling tot Wall Street stegen de Europese aandelenmarkten licht. Op deze markten weegt de technologiesector veel minder zwaar.
Wij blijven van mening dat AI aanzienlijk potentieel op lange termijn heeft. De recente volatiliteit herinnert ons er echter aan dat hoge verwachtingen minder ruimte laten voor teleurstellingen. De eerste resultaten over het derde kwartaal van Amerikaanse banken en technologiebedrijven zoals ASML en TSMC ondersteunen tot nu toe een over het algemeen gezond winstbeeld. De rest van het resultatenseizoen zal een zwaardere test vormen om te zien of de winsten de huidige waarderingen kunnen blijven ondersteunen.
Aangezien de koersstijgingen nog steeds geconcentreerd zijn bij een relatief kleine groep bedrijven, hebben de grootste technologiebedrijven weinig ruimte om teleur te stellen. Hun resultaten zullen mede bepalen of de volatiliteit van vorige week een tijdelijke terugval was of het begin van een bredere herwaardering.
Deze week: Kunnen de cijfers het vertrouwen van de markt ondersteunen?
De resultaten over het derde kwartaal blijven volop in de schijnwerpers staan, met onder meer Meta, Procter & Gamble en Tesla als belangrijke Amerikaanse bedrijven die hun resultaten bekendmaken. Beleggers zullen op zoek gaan naar aanwijzingen dat de winsten de huidige marktverwachtingen kunnen blijven ondersteunen, ondanks hogere financieringskosten.
Ook buiten de bedrijfsresultaten om gebeurt er van alles. De voorlopige inkoopmanagersindexen voor oktober, die vrijdag worden gepubliceerd, geven een nieuw beeld van de bedrijfsactiviteit aan beide zijden van de Atlantische Oceaan, terwijl de dag ervoor het consumentenvertrouwen in de eurozone wordt bekendgemaakt.
Samen zouden deze cijfers ons meer inzicht moeten geven in de spanning die momenteel de markten bepaalt: of veerkrachtige economische groei kan voortduren zonder dat dit een aanhoudende stijging van de inflatie met zich meebrengt.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document is opgesteld door InsingerGilissen, vestiging van Quintet Private Bank (Europe) S.A., (“InsingerGilissen”). InsingerGilissen staat onder toezicht van de ECB en CSSF en onder beperkt toezicht van AFM en de DNB. InsingerGilissen is kantoorhoudende aan de Herengracht 537 (1017 BV) te Amsterdam (KvK-nummer: 80510132). Quintet Private Bank (Europe) S.A. is statutair gevestigd te Luxemburg.
Dit document heeft uitsluitend een informatief karakter, vormt geen individueel (fiscaal of beleggings)advies en beleggingsbeslissingen kunnen niet uitsluitend gebaseerd worden op dit document. In geval een product, dienst of advies wordt genoemd, kan dit alleen worden gezien als samenvatting en nooit als de volledige informatie. Alle (fiscale beleggings)beslissingen op basis van de genoemde informatie zijn voor uw rekening en risico. U dient zelf te (laten) bepalen of het product of de dienst voor u geschikt is. InsingerGilissen en haar werknemers kunnen niet aansprakelijk worden gehouden voor verlies of schade die voortvloeit uit het gebruik van (een deel van) dit document.
Dit document is gebaseerd op algemeen bekende en/of door ons betrouwbaar geachte bronnen. Hoewel alle redelijke zorg is betracht ten aanzien van de juistheid en volledigheid van de gegevens, kunnen wij niet aansprakelijk worden gehouden voor de inhoud van dit document, voor zover het op die bronnen is gebaseerd.
De opgenomen informatie is aan veranderingen onderhevig en InsingerGilissen heeft na de publicatiedatum van de tekst geen verplichting om de informatie overeenkomstig aan te passen of daarover te informeren.
InsingerGilissen is houder van het auteursrecht op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van InsingerGilissen. In het privacy statement op onze website staat hoe wij met uw gegevens omgaan (https://www.insingergilissen.nl/nl-nl/privacyencookies).