


Marktupdate 12 oktober 2026
Klik op de video voor de update door Jos Versteeg
Wat voor u belangrijk is in 30 seconden:
-
-
- De aandelenmarkten blijven nieuwe hoogtepunten bereiken, maar die stijgingen worden in toenemende mate aangedreven door een relatief kleine groep technologiebedrijven.
-
-
-
-
Beleggers blijven enthousiast over AI, maar ze worden steeds gevoeliger voor signalen dat de verwachtingen de realiteit wellicht vooruitlopen.
-
-
-
-
- Wij blijven gematigd positief over aandelen, terwijl we diversificatie handhaven via hoogwaardige obligaties en bescherming tegen koersdalingen in daarvoor in aanmerking komende portefeuilles.
-
Recordhoogtes wijzen niet altijd op een eenduidig verhaal
Wanneer markten blijven stijgen, is het logisch om aan te nemen dat die stijgingen breed gedragen zijn en steunen op een gezonde economische achtergrond. Vorige week was de meest interessante ontwikkeling echter niet dat de markten nieuwe hoogtepunten bereikten. Het was juist dat de stijging door een steeds kleinere groep bedrijven wordt gedragen.
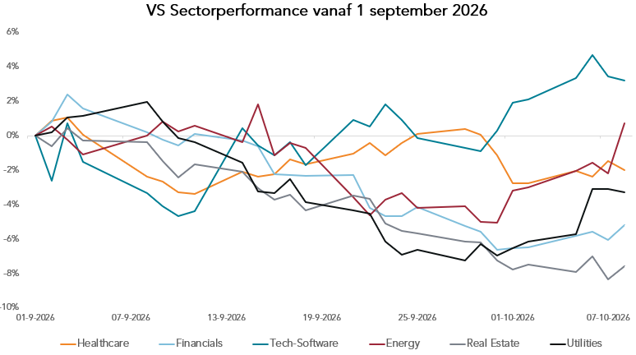
De grafiek laat zien dat, terwijl technologie- en softwarebedrijven sinds begin september zijn blijven stijgen, sectoren als de gezondheidszorg, de financiële sector, nutsbedrijven en vastgoed allemaal zijn gedaald.
Dezelfde trend is waarneembaar in de bredere markt. Bijna 40% van de bedrijven in de S&P 500 daalde tussen het dieptepunt van de markt eind maart en het begin van vorige week, ondanks het feit dat de index zelf nieuwe records bereikte. Ook kleinere bedrijven hebben veel van het momentum verloren dat ze eerder dit jaar lieten zien.
Hoewel de marktprestaties in het algemeen sterk blijven, is een steeds groter deel van die prestaties afkomstig van een kleine groep bedrijven.
Het debat over AI verandert
Nog niet zo lang geleden debatteerden veel beleggers nog over de vraag of AI daadwerkelijk een transformatieve kracht voor bedrijven en economieën zou worden. Tegenwoordig gaan de meeste beleggers ervan uit dat dit inderdaad het geval zal zijn.
De grotere vraag is nu of AI-bedrijven de groei kunnen blijven realiseren die beleggers inmiddels van hen verwachten. Veel van de best presterende bedrijven op de markt zijn ook de grootste begunstigden van AI-investeringen. Hun winsten zijn sterk genoeg geweest om waarderingen te ondersteunen die ooit ambitieus zouden hebben geleken.
Maar dat succes zorgt voor een potentieel probleem. Hoe meer de markt afhankelijk is van een kleine groep bedrijven, hoe minder ruimte die bedrijven hebben om teleur te stellen.
De koersval van technologieaandelen afgelopen donderdag is daar een goed voorbeeld van.
Berichten die suggereerden dat de jaaromzet van OpenAI rond de 50 miljard dollar zou liggen in plaats van 70 miljard dollar, leidden tot een daling van AI-gerelateerde aandelen. De Nasdaq daalde met ongeveer 1,3%. Het gemelde verschil had te maken met de manier waarop de omzet werd gemeten en niet met een ineenstorting van de vraag, maar beleggers reageerden niettemin snel.
De vraag of de groeiverwachtingen de realiteit hebben ingehaald, zal waarschijnlijk aan belang winnen naarmate andere AI-bedrijven de gang naar de beurs maken, waaronder de verwachte beursgang van Anthropic volgende maand. Beleggers zullen zich steeds meer richten op omzetcijfers, financieringsbehoeften en het uiteindelijke rendement op de enorme bedragen die in de hele sector worden geïnvesteerd.
Waarom diversificatie nog steeds belangrijk is
Noch de recordhoogtes, noch de koersfluctuaties in de technologiesector veranderen onze positieve visie op aandelen.
De economische groei blijft vooralsnog veerkrachtig en de AI-investeringscyclus ondersteunt de bedrijfswinsten nog steeds. We handhaven daarom een gematigde overwogen positie in aandelen, met een voorkeur voor Amerikaanse aandelen en aandelen uit opkomende markten.
Een meer geconcentreerde markt versterkt echter de argumenten voor diversificatie.
Beleggers denken vaak aan diversificatie wanneer de markten het moeilijk hebben. In werkelijkheid kan het net zo belangrijk zijn wanneer de markten goed presteren. Het risico is niet dat de groei van de ene op de andere dag verdwijnt. Het risico is dat het vertrouwen zich concentreert op een klein aantal bedrijven, sectoren of thema’s.
Dat is een van de redenen waarom we onze aandelenpositie blijven aanvullen met een bescherming tegen koersdalingen van aandelen in daarvoor in aanmerking komende portefeuilles.
We zien ook toenemende waarde in delen van de obligatiemarkt. Staatsobligaties blijven volatiel: de rente op 10-jarige Amerikaanse staatsobligaties bereikte vorige week 5,36% alvorens terug te vallen, met een daling van ruwweg 10 basispunten tijdens de daling van de aandelenkoersen op donderdag. De beweging op de obligatiemarkt verloopt echter niet in één richting. De vraag naar Amerikaanse staatsobligaties blijft bestaan, wat erop wijst dat beleggers zich aangetrokken voelen tot de hogere rentes.
Gezien zowel deze kansen als onze zorgen over Europese politieke en begrotingsrisico’s hebben we onlangs onze positie in Europese staatsobligaties teruggebracht van overwogen naar neutraal en onze positie in Amerikaanse staatsobligaties verhoogd naar een gematigde overweging.
Deze week: kunnen de bedrijfsresultaten de hoge verwachtingen waarmaken?
De komende weken kunnen helpen bepalen of de huidige rally zich kan verbreden of dat deze afhankelijk blijft van een relatief klein aantal marktleiders.
Het resultatenseizoen voor het derde kwartaal begint deze week met de publicatie van de resultaten van grote banken. Beleggers zullen ook de Amerikaanse inflatiecijfers en economische cijfers uit China in de gaten houden voor meer aanwijzingen over de groei en de prijsdruk.
Voorlopig voelen beleggers zich nog op hun gemak met een markt die in toenemende mate wordt aangedreven door een kleine groep bedrijven. Het resultatenseizoen kan helpen bepalen of dat vertrouwen terecht is.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document is opgesteld door InsingerGilissen, vestiging van Quintet Private Bank (Europe) S.A., (“InsingerGilissen”). InsingerGilissen staat onder toezicht van de ECB en CSSF en onder beperkt toezicht van AFM en de DNB. InsingerGilissen is kantoorhoudende aan de Herengracht 537 (1017 BV) te Amsterdam (KvK-nummer: 80510132). Quintet Private Bank (Europe) S.A. is statutair gevestigd te Luxemburg.
Dit document heeft uitsluitend een informatief karakter, vormt geen individueel (fiscaal of beleggings)advies en beleggingsbeslissingen kunnen niet uitsluitend gebaseerd worden op dit document. In geval een product, dienst of advies wordt genoemd, kan dit alleen worden gezien als samenvatting en nooit als de volledige informatie. Alle (fiscale beleggings)beslissingen op basis van de genoemde informatie zijn voor uw rekening en risico. U dient zelf te (laten) bepalen of het product of de dienst voor u geschikt is. InsingerGilissen en haar werknemers kunnen niet aansprakelijk worden gehouden voor verlies of schade die voortvloeit uit het gebruik van (een deel van) dit document.
Dit document is gebaseerd op algemeen bekende en/of door ons betrouwbaar geachte bronnen. Hoewel alle redelijke zorg is betracht ten aanzien van de juistheid en volledigheid van de gegevens, kunnen wij niet aansprakelijk worden gehouden voor de inhoud van dit document, voor zover het op die bronnen is gebaseerd.
De opgenomen informatie is aan veranderingen onderhevig en InsingerGilissen heeft na de publicatiedatum van de tekst geen verplichting om de informatie overeenkomstig aan te passen of daarover te informeren.
InsingerGilissen is houder van het auteursrecht op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van InsingerGilissen. In het privacy statement op onze website staat hoe wij met uw gegevens omgaan (https://www.insingergilissen.nl/nl-nl/privacyencookies).