

Het beperken van Europese politieke risico's - Counterpoint oktober 2026
5 mins to read this article
Daniele Antonucci

Wat u moet weten
- Groei en winsten blijven gunstig. De VS blijven de wereldwijde groei aanvoeren, terwijl de investeringscyclus in AI de bedrijfswinsten ondersteunt. We handhaven daarom een gematigde overweging in aandelen.
- De inflatie wordt complexer, maar dit is niet 2022. Hogere olieprijzen en geopolitieke spanningen kunnen de inflatie op korte termijn opdrijven, waardoor sommige centrale banken de rente wellicht opnieuw zullen verhogen, maar dit betekent geen terugkeer naar de agressieve verkrappingscyclus van 2022.
- We hebben onze posities in Europese staatsobligaties afgebouwd en die in Amerikaanse staatsobligaties uitgebreid. De politieke risico’s rond de verkiezingen in Frankrijk, Italië en Spanje in 2027 worden steeds belangrijker. Wij zijn van mening dat deze risico’s nog niet volledig zijn ingeprijsd in de Europese staatsobligatiemarkten.
Opmerking: Elke verwijzing naar portefeuilleposities heeft betrekking op onze toonaangevende discretionaire kernportefeuilles. Cliënten die in andere strategieën of in op maat gemaakte en adviesportefeuilles beleggen, dienen hun klantadviseur te raadplegen.
Waarom politiek vandaag de dag belangrijker is
De wereldeconomie blijft veerkrachtig en de winstgroei wordt nog steeds ondersteund door een gezonde vraag, met name in de VS. Toch gaat de belangrijkste verandering in onze visie deze maand niet over groei, maar over politieke risico’s.
De Franse presidentsverkiezingen van 2027 zullen waarschijnlijk een belangrijke test voor de markten vormen. Bezorgdheid over de houdbaarheid van de overheidsfinanciën, politieke versnippering en de toekomstige koers van het economisch beleid in de eurozone beïnvloeden nu al het marktsentiment.
Ook in Italië en Spanje vinden in 2027 verkiezingen plaats, wat de politieke onzekerheid rond Europese staatsobligaties mogelijk nog verder kan vergroten.
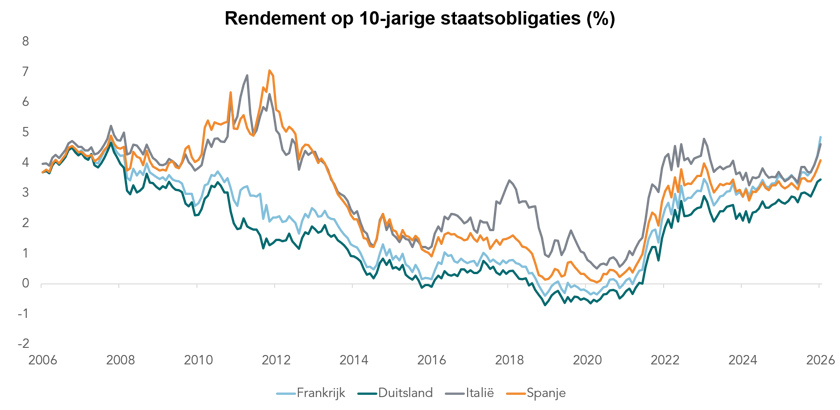
De markten hebben een deel van deze zorgen al in de koersen verwerkt. Franse aandelen en staatsobligaties hebben ondermaats gepresteerd, en beleggers letten steeds scherper op de risico’s rond de staatsschuldniveaus in Europa. Wij denken echter niet dat de risico’s volledig tot uiting komen in de huidige koersen van staatsobligaties.
We passen onze obligatieallocatie aan
We verlagen onze allocatie in Europese staatsobligaties van overwogen naar neutraal. Deze beslissing heeft meer te maken met politieke en begrotingsrisico’s dan met een visie op het rendementsniveau.
Ondanks enkele lichtpunten, vooral in Duitsland, blijft de eurozone als geheel voor moeilijke begrotingskeuzes staan. Frankrijk en andere economieën, waaronder Italië en Spanje, kampen met hoge schuldenlasten. Dit beperkt de ruimte die overheden hebben om via extra uitgaven op economische schokken te reageren. Als de onzekerheid over het vermogen van deze overheden om uitgaven te doen toeneemt, kunnen beleggers hogere rendementen eisen om hun obligaties aan te houden, wat leidt tot dalende obligatiekoersen.
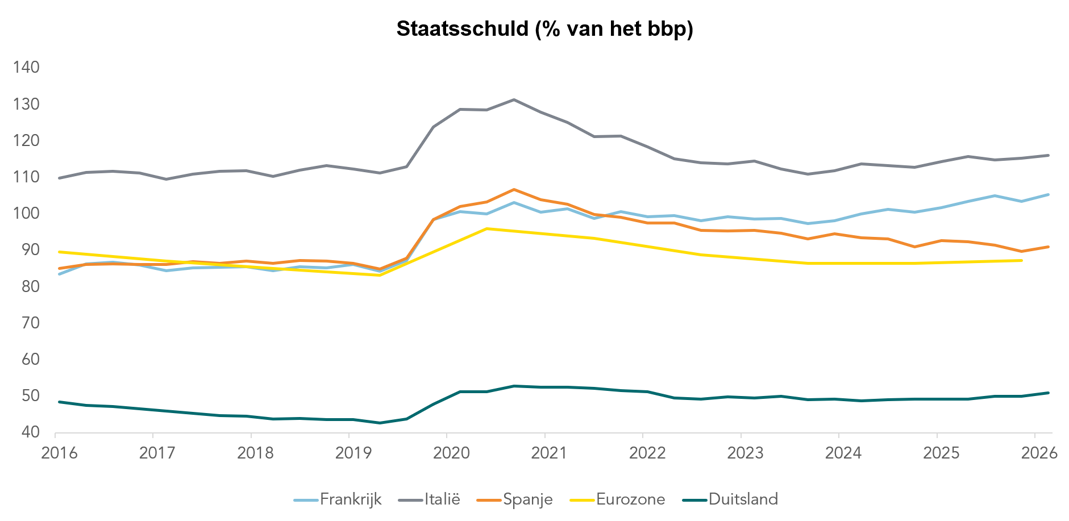
Dat is de reden waarom we onze posities in Europese staatsobligaties afbouwen. We doen geen uitgesproken voorspelling over de richting van de rente. We zijn echter van mening dat de voordelen van Europese staatsobligaties niet opwegen tegen de risico’s en bouwen onze positie daarom verder af.
Verschuiving naar Amerikaanse staatsobligaties
Tegen deze achtergrond verhogen we het belang van Amerikaanse staatsobligaties naar een gematigde overweging. Tegelijkertijd dekken we het valutarisico op deze beleggingen af naar euro’s.
Ons doel is niet om een bepaald inkomensverschil tussen de VS en de eurozone na te streven. We doen dit veeleer om een deel van onze obligatieportefeuille te verschuiven naar een markt waar we minder directe politieke en begrotingsrisico’s zien.
Ook de VS kent politieke onzekerheden. De tussentijdse verkiezingen kunnen de machtsverhoudingen in het Congres veranderen, waardoor nieuwe grootschalige overheidsuitgaven lastiger worden door te voeren. Als zulke initiatieven uitblijven, ligt een gematigde verbetering van de overheidsfinanciën voor de hand, al zal het begrotingstekort daardoor waarschijnlijk niet snel verdwijnen. Voor de markt voor Amerikaanse staatsobligaties kan dat juist een steun in de rug zijn.
Er is ook een renteperspectief. De huidige obligatiekoersen weerspiegelen tevens de verwachting van nog enkele renteverhogingen. Tenzij de inflatie verslechtert, achten wij het onwaarschijnlijk dat de Federal Reserve (Fed) de rente verder zal verhogen dan beleggers nu al verwachten. Als de geopolitieke spanningen afnemen en de olieprijzen dalen, zou de inflatiedruk ook kunnen afnemen, wat de koersen van Amerikaanse staatsobligaties verder zou ondersteunen.
Groei blijft een steunpilaar voor aandelen
Hoewel politieke en begrotingsontwikkelingen onze positionering in staatsobligaties hebben beïnvloed, blijven onze bredere beleggingsvooruitzichten en marktstrategie relatief positief.
De wereldeconomie blijft groeien ondanks hogere rentetarieven en politieke onzekerheid, waarbij de VS voor een groot deel van het momentum zorgen. De bestedingen van consumenten en bedrijven blijven gezond, terwijl de AI-investeringscyclus steeds duidelijker zichtbaar wordt in kapitaaluitgaven, de vraag naar technologie en bedrijfswinsten.
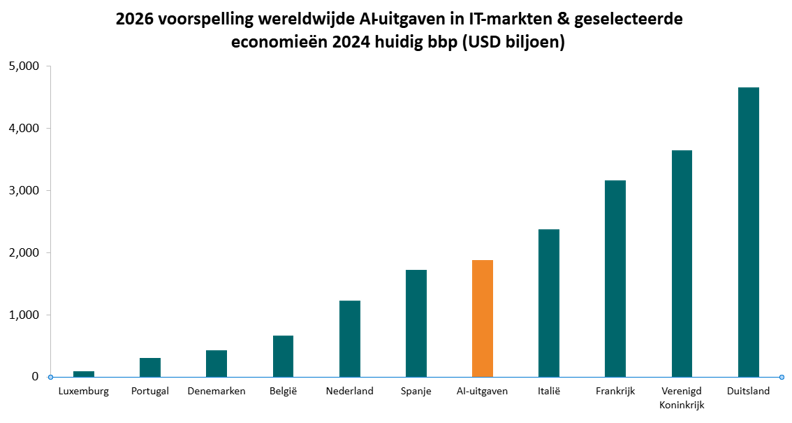
Dit draagt bij aan de winstgroei, met name in de VS en op de opkomende markten. Daarom blijven we een lichte voorkeur geven aan aandelen boven obligaties.
In portefeuilles waar dit is toegestaan, houden we ook een belegging aan die is bedoeld om in waarde te stijgen als de Amerikaanse en Europese aandelenmarkten sterk dalen. Dit kan verliezen niet voorkomen, maar kan de impact ervan wel verminderen tijdens ernstige marktdalingen.
De inflatie blijkt hardnekkiger te zijn
Het inflatieprobleem is niet verdwenen, maar het is niet langer zo’n wijdverbreid probleem als in 2022. Dat onderscheid is van belang omdat het de omvang en snelheid van eventuele monetaire beleidsreacties zou moeten beperken.
De onderliggende inflatie, waarbij volatiele componenten zoals energie en voedingsmiddelen buiten beschouwing worden gelaten, ligt veel dichter bij de doelstellingen van de centrale banken dan tijdens de inflatiepiek van 2022. Tegelijkertijd zorgen hogere olieprijzen en geopolitieke spanningen ervoor dat de totale inflatie stijgt, wat beleidsmakers voor een lastige afweging stelt.
Wij verwachten dat de Fed, de Europese Centrale Bank (ECB) en de Bank of England (BoE) op korte termijn allemaal de rente zullen verhogen. De Fed en de ECB zijn al begonnen; de BoE zou na de najaarsbegroting kunnen volgen.
We verwachten echter geen herhaling van de snelle verkrappingscyclus die volgde op de pandemie. De oorzaken van de inflatie zijn vandaag de dag anders. In 2022 gingen economieën weer open na strenge lockdowns, was de vraag uitzonderlijk sterk en was het aanbod ernstig verstoord. De huidige inflatiedruk is beperkter en houdt voornamelijk verband met energieprijzen en geopolitieke ontwikkelingen.