Frankrijk: waarom beleggers zich zorgen maken
5 mins to read this article

Frankrijk: waarom beleggers zich zorgen maken
Sinds september blijven de Franse financiële markten achter bij de rest van Europa. Franse aandelen zijn sterker gedaald dan de brede Europese markt. Ook de rente op Franse staatsobligaties is flink opgelopen en de euro is verzwakt tegenover de dollar.
De oorzaak ligt vooral bij zorgen over de Franse overheidsfinanciën en de politieke situatie. Beleggers vragen zich steeds nadrukkelijker af of Frankrijk erin zal slagen zijn schulden en begrotingstekort onder controle te krijgen.
De staatsschuld staat centraal
De Franse overheidsschuld bedraagt inmiddels ongeveer 120% van het bruto binnenlands product (bbp). Dat is een van de hoogste niveaus binnen de eurozone. Ook het begrotingstekort blijft hoog en ligt ruim boven de Europese richtlijnen.
Tegelijkertijd zijn de rentetarieven wereldwijd gestegen. Voor overheden wordt het daardoor duurder om schulden te herfinancieren. Dat geldt ook voor Frankrijk. Omdat beleggers extra bezorgd zijn over de Franse overheidsfinanciën, is de rente daar sterker gestegen dan in veel andere Europese landen.
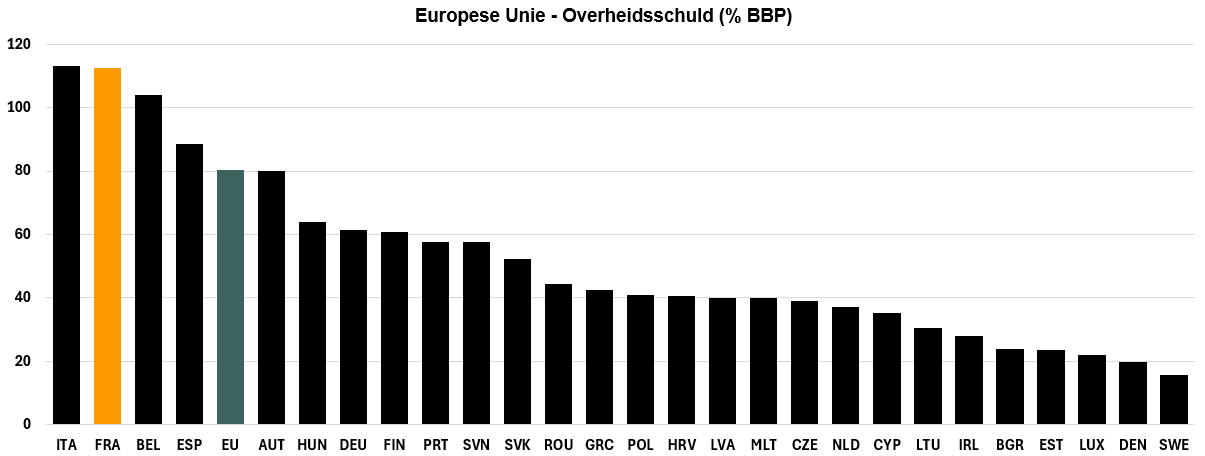
Bron: Intern onderzoek, LSEG Datastream
Jarenlang konden overheden goedkoop lenen. Die periode ligt inmiddels achter ons. Hogere rentelasten maken het lastiger om de staatsschuld te stabiliseren zonder pijnlijke keuzes te maken, zoals bezuinigingen of belastingverhogingen.
Daarom kijken beleggers nauwlettend naar de Franse begroting. Zij willen zien of de regering met geloofwaardige maatregelen komt om het tekort terug te dringen. Het huidige begrotingsplan kan mogelijk verdere verslechtering voorkomen, maar lijkt op zichzelf onvoldoende om de schuld structureel te stabiliseren.
Ook de politiek speelt een belangrijke rol
Naast de financiële situatie zorgt ook de politiek voor onzekerheid. De hoge kosten van levensonderhoud leiden geregeld tot maatschappelijke spanningen en protesten. Dat maakt het doorvoeren van hervormingen moeilijker.
Steeds meer aandacht gaat daarom uit naar de presidents- en parlementsverkiezingen van 2027. Beleggers proberen in te schatten welke koers een nieuwe regering zal varen en wat dat betekent voor de overheidsfinanciën.
Vaak wordt aangenomen dat een politieke machtswisseling automatisch leidt tot hogere overheidsuitgaven. Dat hoeft echter niet het geval te zijn. Ook partijen die momenteel hoog scoren in de peilingen benadrukken het belang van begrotingsdiscipline en schuldreductie. De vraag is vooral of zulke plannen in de praktijk uitvoerbaar zijn.
Voorlopig blijven beleggers voorzichtig. Hogere financieringskosten beperken de ruimte voor nieuw beleid en maken begrotingsdiscipline steeds belangrijker.
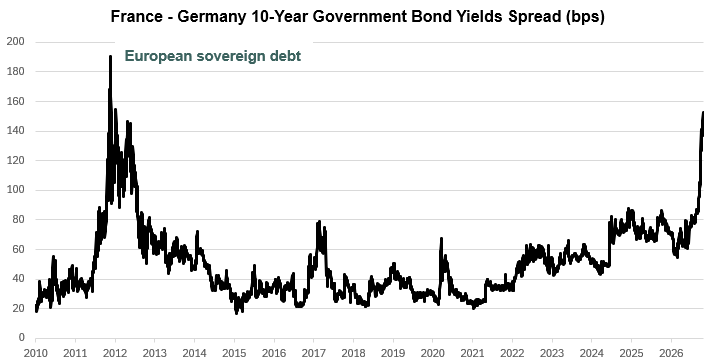
Bron: Intern onderzoek, LSEG Datastream. In het verleden behaalde resultaten bieden geen betrouwbare indicatie voor toekomstige rendementen
Regeren is anders dan oppositie voeren
Politieke partijen passen hun beleid vaak aan zodra zij regeringsverantwoordelijkheid krijgen. Italië is daarvan een goed voorbeeld.
Voordat Giorgia Meloni in 2022 premier werd, vreesden veel beleggers dat haar regering in conflict zou komen met Europese instellingen en de begrotingssituatie zou verslechteren. In de praktijk bleek haar beleid veel pragmatischer dan vooraf werd verwacht.
Dat is niet verrassend. Regeringen moeten begrotingen opstellen, schulden financieren en het vertrouwen van beleggers behouden. Een hoge schuldenlast laat weinig ruimte voor risicovol beleid.
Frankrijk hoeft niet dezelfde weg te volgen als Italië. Toch blijft de les dezelfde: landen met een hoge staatsschuld worden uiteindelijk geconfronteerd met financiële realiteiten, ongeacht de politieke kleur van de regering.
Dit is geen nieuwe eurocrisis
Hoewel de situatie aandacht verdient, zijn er belangrijke verschillen met de Europese schuldencrisis van ruim tien jaar geleden.
Europese banken zijn tegenwoordig financieel sterker. Ook beschikt de eurozone over meer instrumenten om financiële onrust op te vangen. Zo kunnen Europese instellingen en de Europese Centrale Bank ingrijpen wanneer spanningen op de obligatiemarkten te groot worden.
Daardoor is de kans kleiner dat problemen in één land uitgroeien tot een bredere crisis binnen de eurozone.
Wat betekent dit voor beleggers?
De ontwikkelingen in Frankrijk vragen om waakzaamheid, maar niet om paniek. De politieke en begrotingsonzekerheid zal waarschijnlijk nog enige tijd aanhouden en kan voor extra schommelingen op de financiële markten zorgen.
Daarom hebben wij eerder al onze positie in Europese staatsobligaties verlaagd. Daarnaast hebben wij, waar dit binnen het risicoprofiel en de beleggingsrichtlijnen van klanten past, recent een bescherming toegevoegd die kan helpen eventuele koersdalingen van Europese aandelen deels op te vangen.
Frankrijk staat voor moeilijke keuzes om de overheidsfinanciën weer op een houdbaar pad te brengen. Dat proces zal waarschijnlijk niet zonder hobbels verlopen. Tegelijkertijd staat Europa er vandaag aanzienlijk sterker voor dan tijdens de eurocrisis. Dat maakt een herhaling van de gebeurtenissen van toen minder waarschijnlijk. De huidige situatie vraagt daarom vooral om een nuchtere en gedisciplineerde beleggingsaanpak.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document is opgesteld door InsingerGilissen, vestiging van Quintet Private Bank (Europe) S.A., (“InsingerGilissen”). InsingerGilissen staat onder toezicht van de ECB en CSSF en onder beperkt toezicht van AFM en de DNB. InsingerGilissen is kantoorhoudende aan de Herengracht 537 (1017 BV) te Amsterdam (KvK-nummer: 80510132). Quintet Private Bank (Europe) S.A. is statutair gevestigd te Luxemburg.
Dit document heeft uitsluitend een informatief karakter, vormt geen individueel (fiscaal of beleggings)advies en beleggingsbeslissingen kunnen niet uitsluitend gebaseerd worden op dit document. In geval een product, dienst of advies wordt genoemd, kan dit alleen worden gezien als samenvatting en nooit als de volledige informatie. Alle (fiscale beleggings)beslissingen op basis van de genoemde informatie zijn voor uw rekening en risico. U dient zelf te (laten) bepalen of het product of de dienst voor u geschikt is. InsingerGilissen en haar werknemers kunnen niet aansprakelijk worden gehouden voor verlies of schade die voortvloeit uit het gebruik van (een deel van) dit document.
Dit document is gebaseerd op algemeen bekende en/of door ons betrouwbaar geachte bronnen. Hoewel alle redelijke zorg is betracht ten aanzien van de juistheid en volledigheid van de gegevens, kunnen wij niet aansprakelijk worden gehouden voor de inhoud van dit document, voor zover het op die bronnen is gebaseerd.
De opgenomen informatie is aan veranderingen onderhevig en InsingerGilissen heeft na de publicatiedatum van de tekst geen verplichting om de informatie overeenkomstig aan te passen of daarover te informeren.
InsingerGilissen is houder van het auteursrecht op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van InsingerGilissen. In het privacy statement op onze website staat hoe wij met uw gegevens omgaan (https://www.insingergilissen.nl/nl-nl/privacyverklaring-en-cookies).