

Amerika gaat naar de stembus
5 mins to read this article


De Amerikaanse tussentijdse verkiezingen op 3 november zullen veel nieuws opleveren. De aandacht gaat uit naar wie wint, wie verliest en wat de uitslag betekent voor de tweede termijn van president Trump.
Voor portefeuilles vinden we een andere vraag belangrijker.
Wat gebeurt er als Washington minder goed in staat is om grote beleidswijzigingen door te voeren? En wat betekent dat voor groei, inflatie en financiële markten?
Op basis van de huidige peilingen en voorspellingsmarkten denken we dat een verdeeld Congres de meest waarschijnlijke uitkomst is. De Democraten lijken een reële kans te hebben om de meerderheid in het Huis van Afgevaardigden terug te winnen. De strijd om de Senaat blijft spannend. Als dit uitkomt, kan de tweede helft van Trumps presidentschap meer worden bepaald door politieke beperkingen dan door politieke verandering.
Hoewel het om een politieke gebeurtenis gaat, zijn de economische gevolgen voor beleggers minstens zo belangrijk.
Benzineprijzen vertellen een deel van het verhaal
Net als wij in Europa merken veel Amerikanen dat het leven duurder wordt. Vooral aan de pomp.
Veel Amerikaanse huishoudens merken de hogere brandstofprijzen direct aan de pomp. Hogere benzineprijzen kunnen invloed hebben op het consumentenvertrouwen, uitgaven en het beeld van de inflatie. Ze kunnen ook de politieke voorkeur beïnvloeden. Dit jaar zagen we een duidelijke samenhang tussen de benzineprijzen in de VS en de kansen op voorspellingsmarkten dat de Democraten na de tussentijdse verkiezingen de meerderheid in de Senaat krijgen.
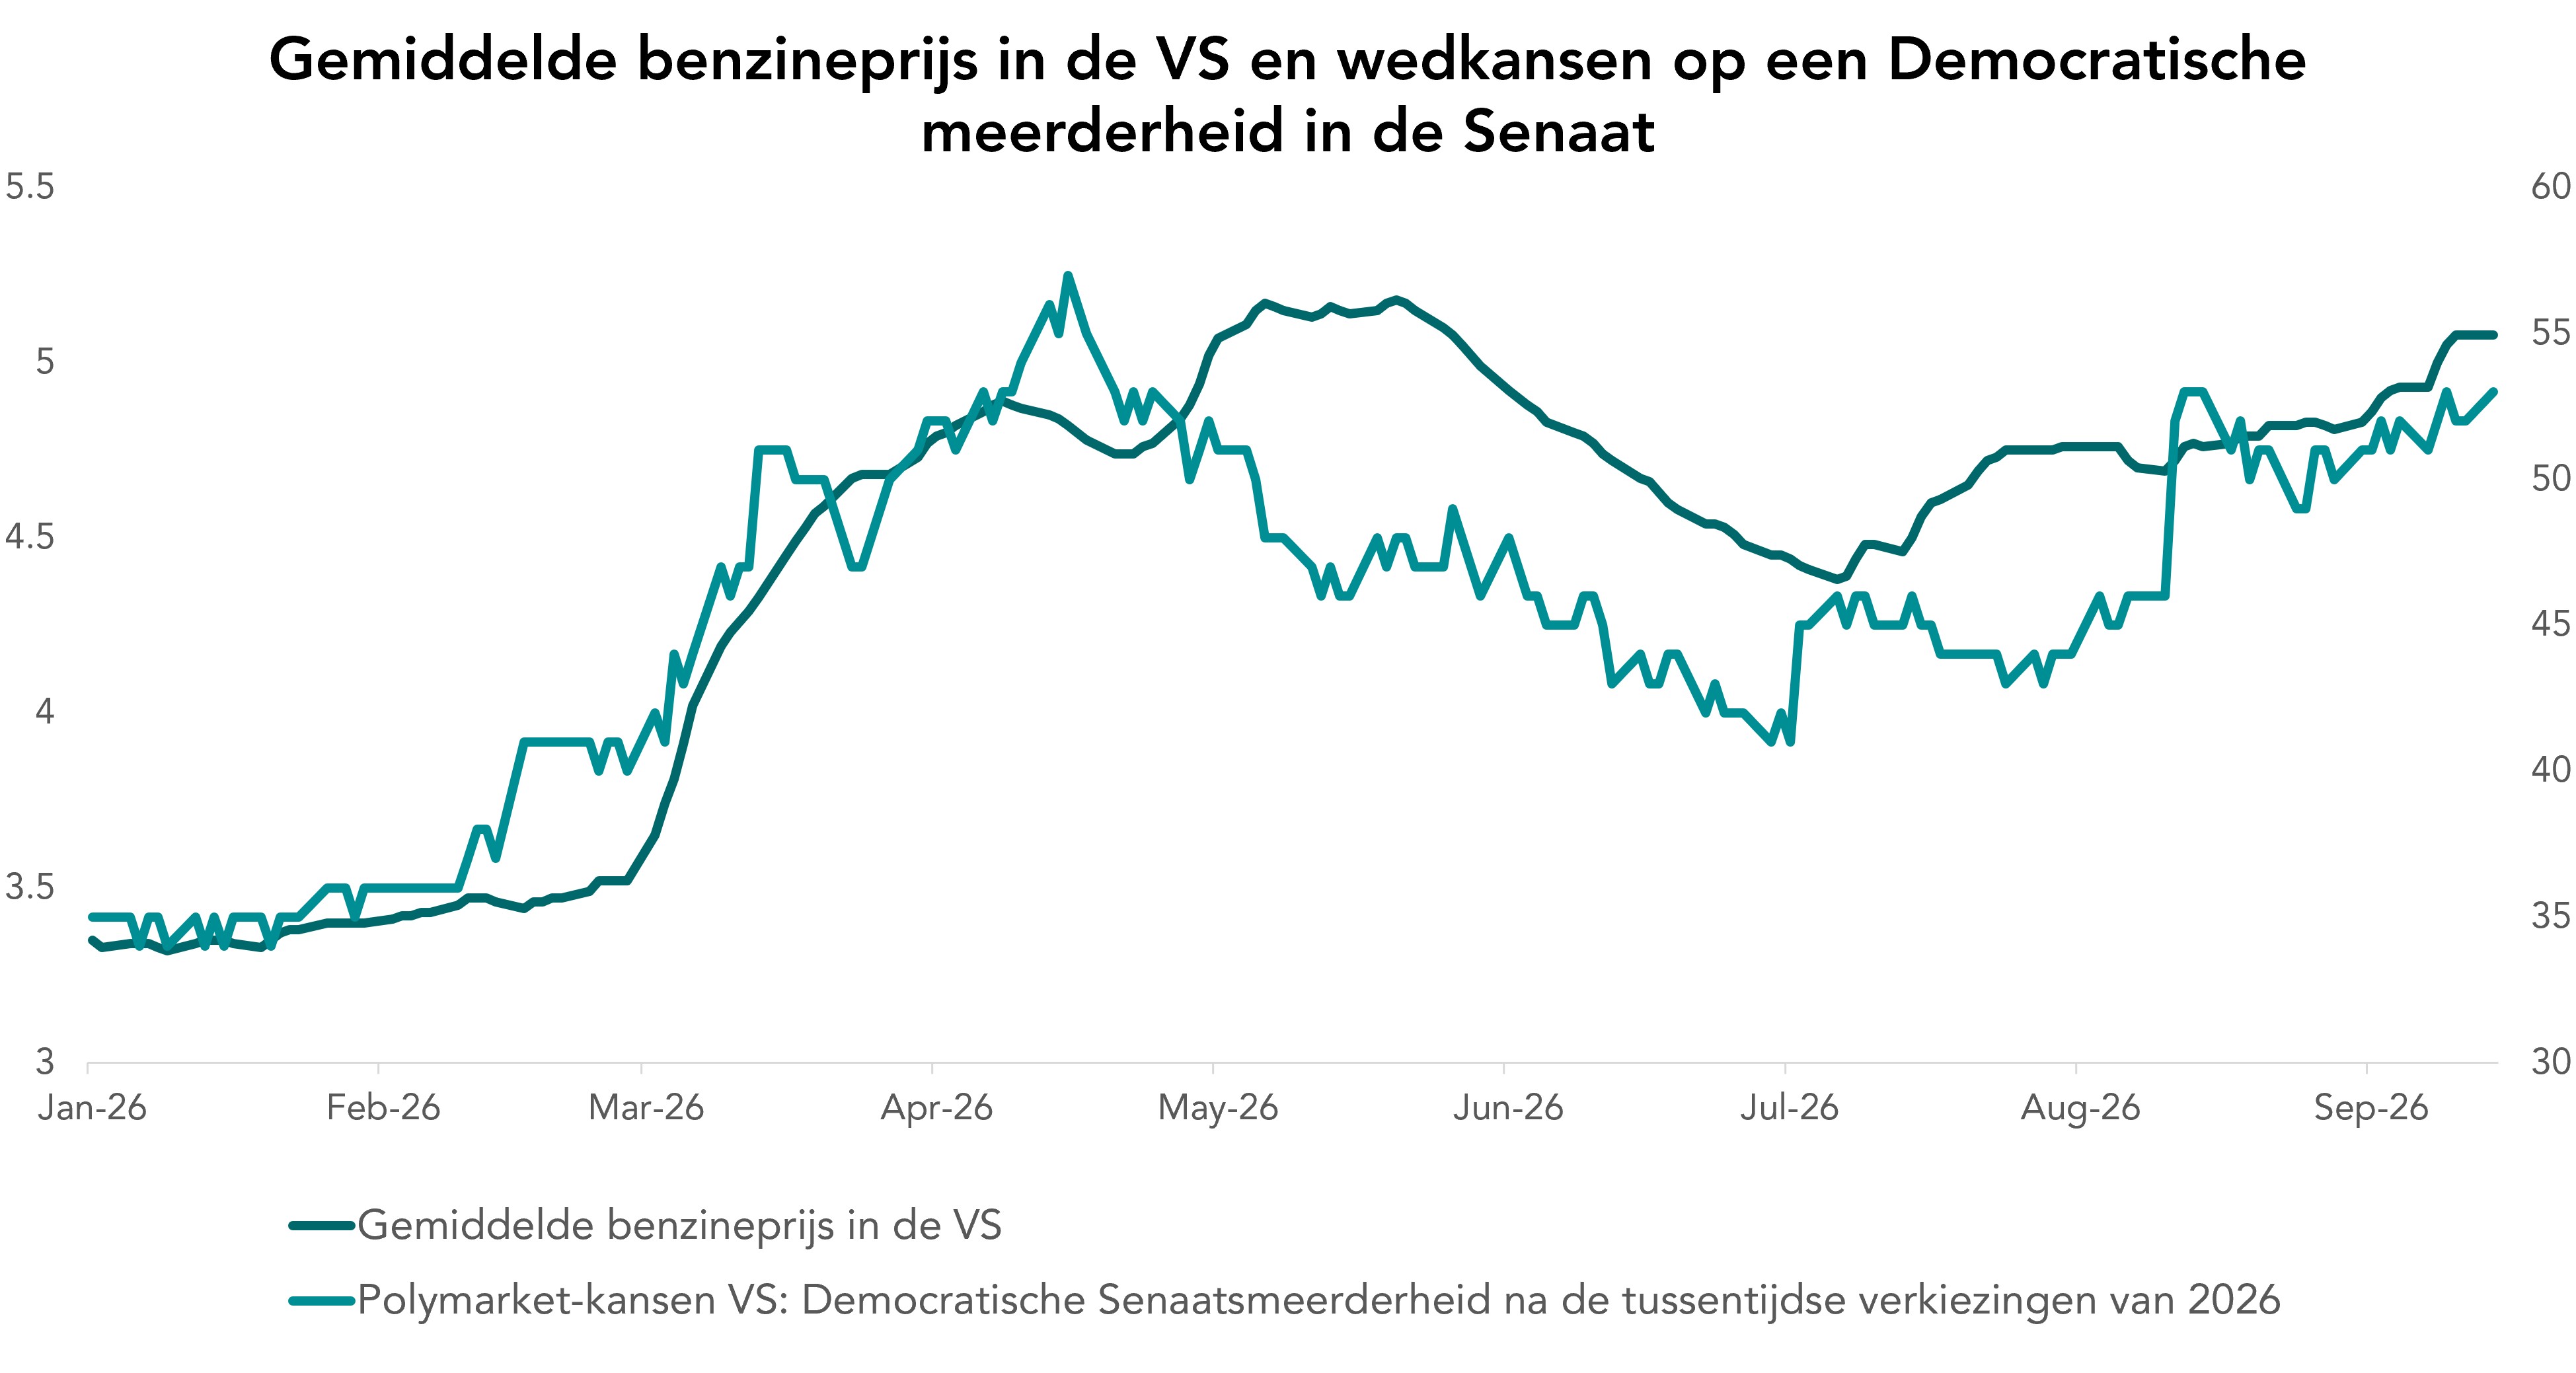
Bron: eigen onderzoek, Bloomberg, Polymarket
Op basis van deze samenhang kan de kans op een Democratische meerderheid in de Senaat verder stijgen als de olieprijzen hoog blijven of verder oplopen. Samen met een meerderheid in het Huis zou dit leiden tot een ‘Blue Sweep’, waarbij de Democraten beide kamers van het Congres controleren. Dit zou de ruimte van de regering-Trump beperken om nieuw beleid door te voeren. Het kan ook leiden tot minder begrotingssteun en minder deregulering dan de markten hadden verwacht.
Ontwikkelingen in het conflict tussen de VS en Iran zijn daarom belangrijk voor de markten. Het effect van het conflict op de energieprijzen kan de inflatiedruk verhogen. Daardoor kunnen de obligatierentes verder stijgen. Dit kan vervolgens invloed hebben op leenkosten, bedrijfswaarderingen en de prijzen van beleggingen in het algemeen.
Ons basisscenario: verdeeld Congres
De huidige indicatoren wijzen erop dat het onwaarschijnlijk is dat de Republikeinen de meerderheid in beide kamers behouden.
Peilingen en voorspellingsmarkten lijken de invloed van de laatste ontwikkelingen in energieprijzen en inflatie te weerspiegelen. Naar verwachting winnen de Democraten het Huis van Afgevaardigden, terwijl de kans op een meerderheid in de Senaat stijgt. Ons basisscenario blijft een verdeeld Congres. De geschatte kans op een ‘Blue Sweep’ is de laatste tijd wel toegenomen.
SCENARIO’S VOOR DE TUSSENTIJDSE VERKIEZINGEN
Een verdeeld Congres na de tussentijdse verkiezingen is ons basisscenario. Voorspellingsmarkten wijzen daarnaast op een aanzienlijke kans op een Democratische overwinning in beide kamers.
BASISSCENARIO
Verdeeld bestuur
Historisch gezien reageren markten vaak positief op een verdeeld Congres, omdat de kans op grote beleidswijzigingen meestal kleiner wordt.
CONTINUÏTEIT
Republikeinse meerderheid
Met steun van het Congres kan Trump doorgaan met belastingverlagingen, deregulering en verdere handelsmaatregelen.
Bron: eigen onderzoek en schattingen
BELEIDSWIJZIGING
Democratische overwinning in beide kamers
Waarschijnlijk meer regels en minder steun voor fossiele brandstoffen. De vooruitzichten voor begroting en belastingen zijn minder duidelijk, met meer bescherming van sociale voorzieningen.
Zowel een ‘Blue Sweep’ als een verdeeld Congres kan de kans op extra begrotingssteun en grote dereguleringsmaatregelen verkleinen. Dit kan vooral gevolgen hebben voor sectoren die gevoelig zijn voor beleidswijzigingen. Bedrijven waarvan de vooruitzichten meer afhangen van hun concurrentiekracht dan van politieke uitkomsten kunnen juist profiteren.
Als het Congres minder ruimte krijgt, verwachten we dat markten minder letten op beleidswijzigingen en meer op de fundamentele kenmerken van bedrijven. De veerkracht van de winst, een sterke balans en het vermogen om kasstromen te genereren kunnen belangrijkere bronnen van rendement worden.
De verkiezing is slechts het begin
Het is nuttig om de verkiezing te zien als het begin van een proces en niet als het einde.
De uitslag kan niet alleen de verwachtingen voor overheidsuitgaven, belastingen en regelgeving veranderen. De uitslag kan ook verwachtingen voor groei en inflatie beïnvloeden. Veranderende groei- en inflatieverwachtingen kunnen daarna gevolgen hebben voor obligatierentes, renteverwachtingen en aandelenmarkten. De verkiezing zelf is maar één schakel in die keten.
Daarom reageren markten soms heel verschillend op verkiezingsuitslagen die op het eerste gezicht op elkaar lijken. De bredere economische situatie is vaak belangrijker dan de politiek.
Voor portefeuilles is de belangrijkste vraag niet welke partij zetels wint. Het gaat erom of de uitslag de economische omgeving duidelijk verandert.
Vanuit fundamenteel perspectief verwachten we niet dat dit scenario een belangrijk effect heeft op de winsttrend. Naar onze mening blijft de brede Amerikaanse aandelenmarkt in dit scenario relatief goed gepositioneerd. Resultaten uit het verleden bieden nooit een garantie voor toekomstige rendementen. Toch was het jaar na de tussentijdse verkiezingen vaak een van de sterkere perioden binnen de Amerikaanse presidentiële cyclus. Als de onzekerheid over de verkiezingen afneemt, richten markten zich meestal weer op winsten, economische groei en monetair beleid.
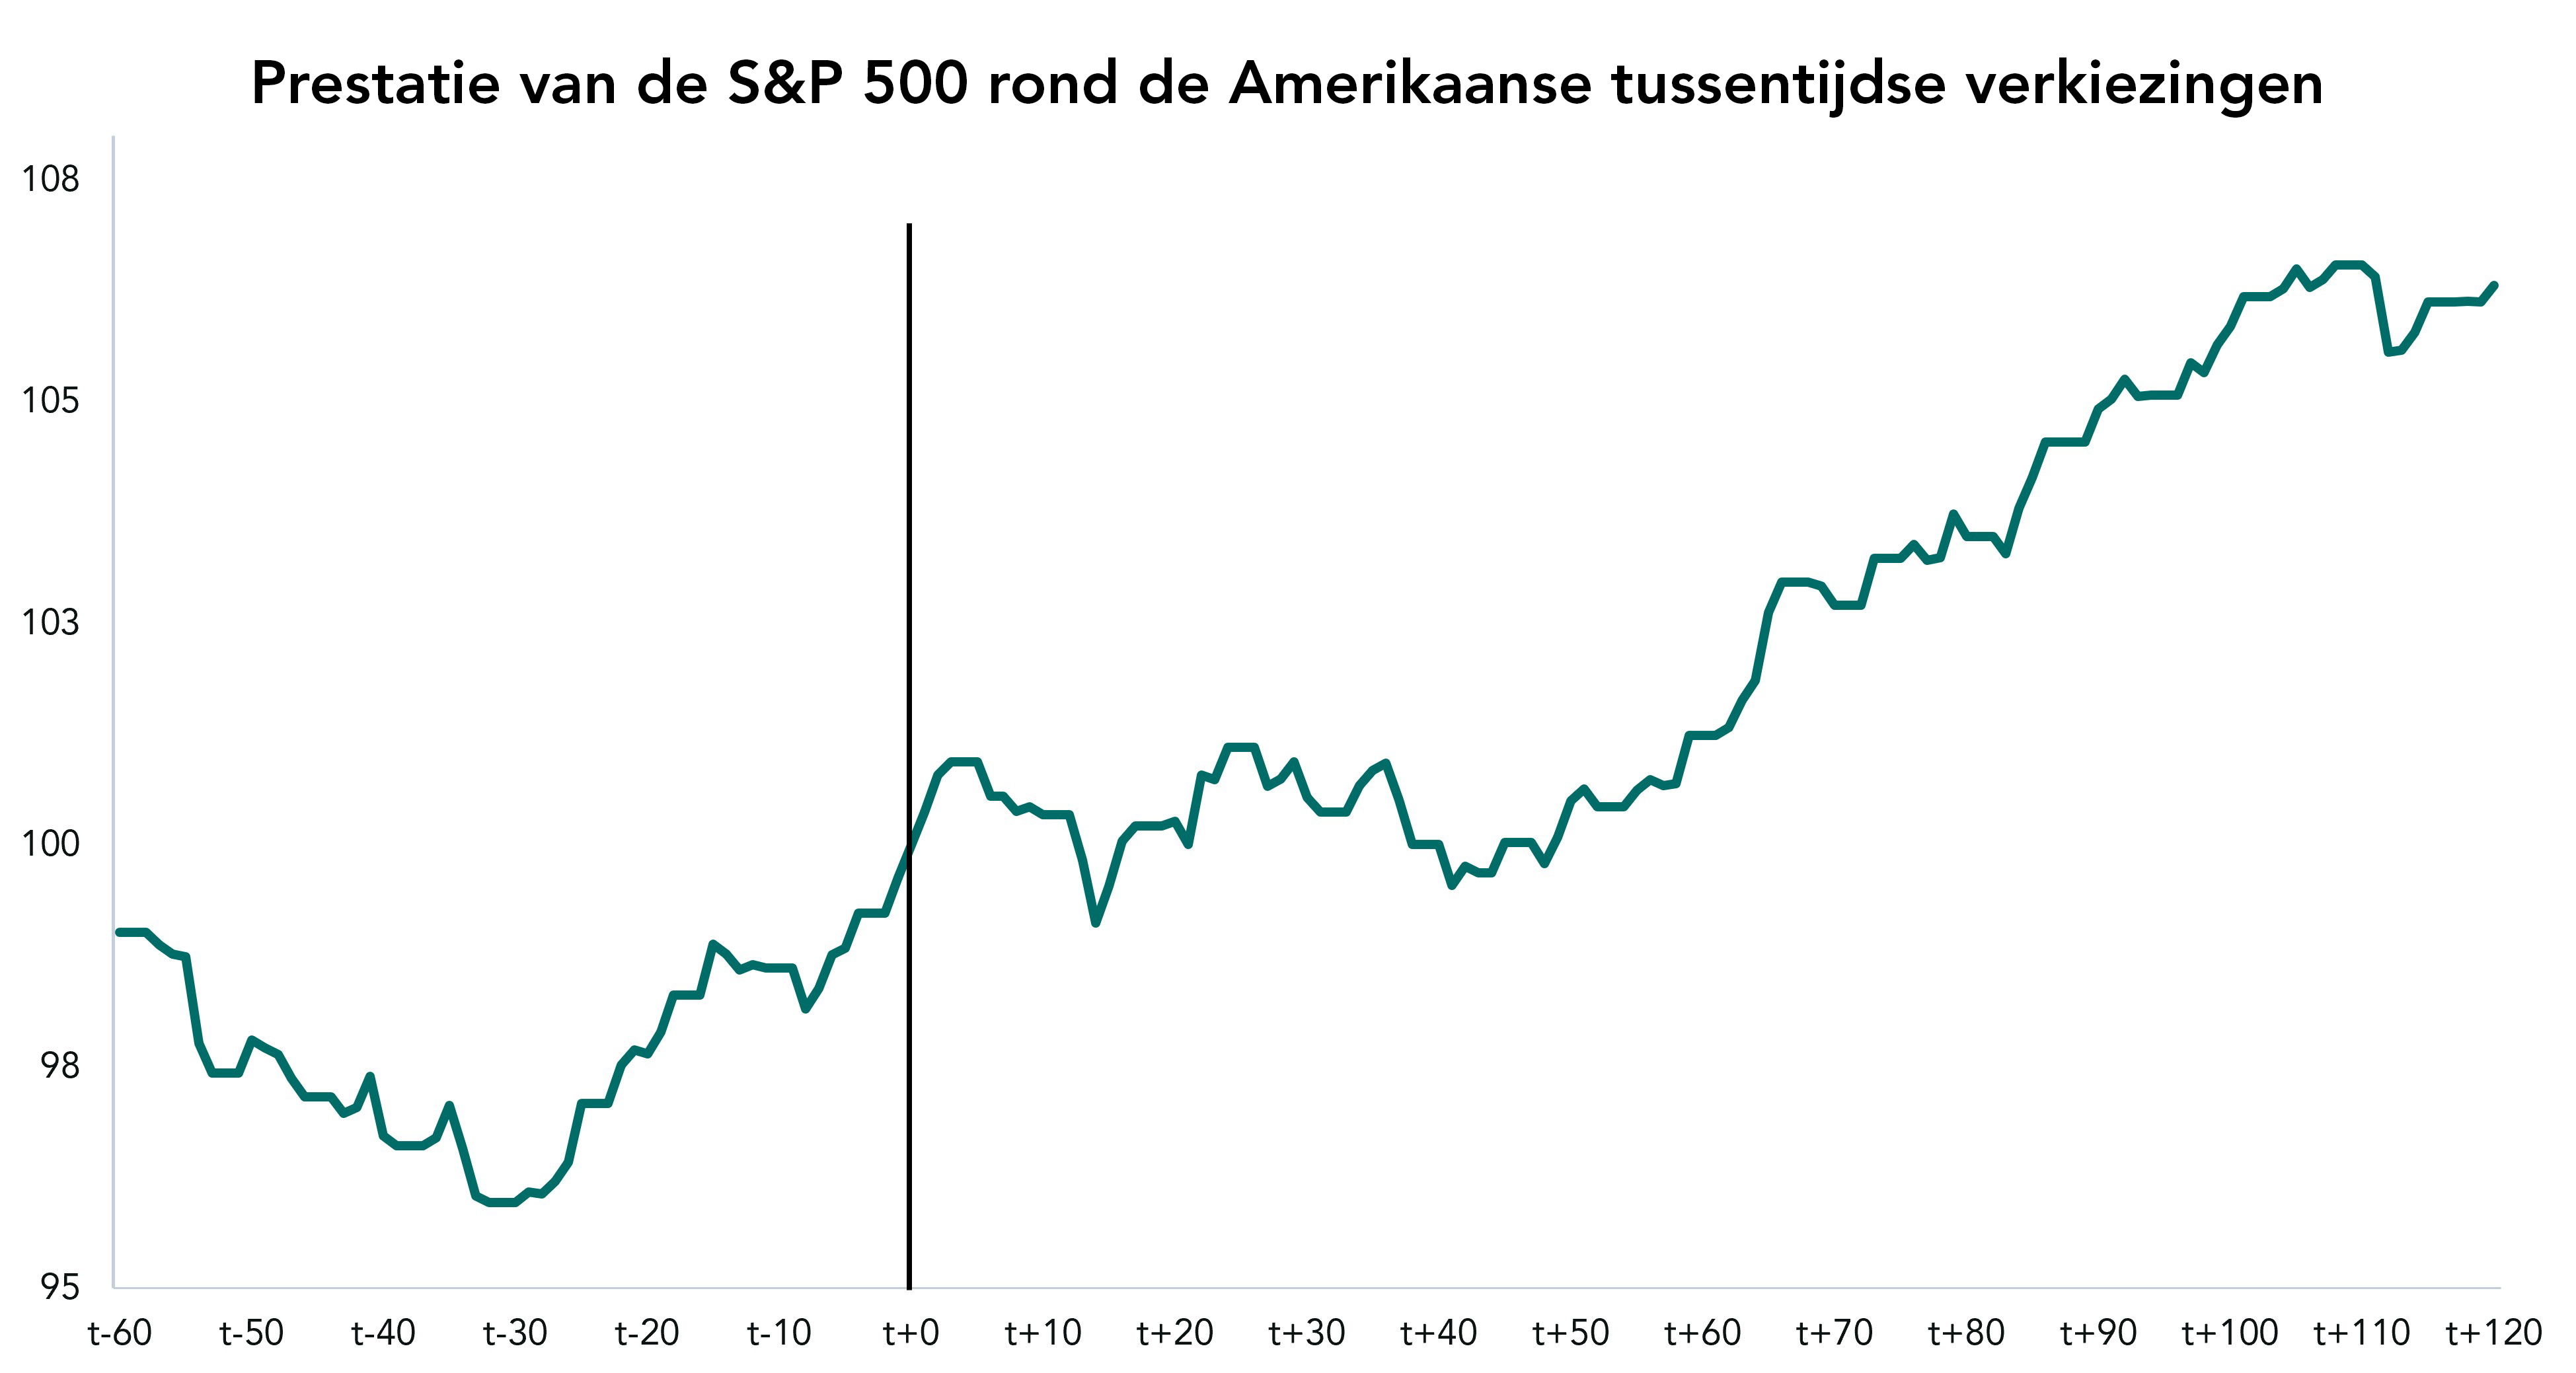
Bron: eigen onderzoek, LSEG Datastream. Resultaten uit het verleden zijn geen betrouwbare aanwijzing voor toekomstige resultaten.
Waarom obligaties van hoge kwaliteit belangrijk blijven
Een verdeeld Congres kan ook de argumenten voor vastrentende waarden van hoge kwaliteit versterken.
Als politieke stilstand de kans op een sterke verruiming van het begrotingsbeleid verkleint, kunnen verwachtingen voor inflatie en rente nog belangrijker worden voor de markten. Tegelijk bieden de hogere obligatierentes opnieuw een betekenisvolle bron van inkomsten.
In een markt met veel onzekerheid blijft die combinatie aantrekkelijk.
Het beleggingsverhaal na de verkiezingsavond
Wanneer de verkiezingsdag dichterbij komt, gaat de aandacht vanzelf uit naar welke partij het Congres beheerst.
Onze aandacht ligt ergens anders. We denken dat een verdeeld Congres de meest waarschijnlijke uitkomst is. In zo’n omgeving komen de kwaliteit van bedrijven, de veerkracht van winsten en het verloop van de rente waarschijnlijk meer centraal te staan.
De verkiezingsuitslag bepaalt het politieke verhaal. Voor portefeuilles kan het belangrijkere verhaal beginnen wanneer de campagnes voorbij zijn en de markten zich weer richten op de fundamentele factoren.
Disclaimer
Dit document is bedoeld als marketingmateriaal. Dit document is opgesteld door InsingerGilissen, vestiging van Quintet Private Bank (Europe) S.A., (“InsingerGilissen”). InsingerGilissen staat onder toezicht van de ECB en CSSF en onder beperkt toezicht van AFM en de DNB. InsingerGilissen is kantoorhoudende aan de Herengracht 537 (1017 BV) te Amsterdam (KvK-nummer: 80510132). Quintet Private Bank (Europe) S.A. is statutair gevestigd te Luxemburg.
Dit document heeft uitsluitend een informatief karakter, vormt geen individueel (fiscaal of beleggings)advies en beleggingsbeslissingen kunnen niet uitsluitend gebaseerd worden op dit document. In geval een product, dienst of advies wordt genoemd, kan dit alleen worden gezien als samenvatting en nooit als de volledige informatie. Alle (fiscale beleggings)beslissingen op basis van de genoemde informatie zijn voor uw rekening en risico. U dient zelf te (laten) bepalen of het product of de dienst voor u geschikt is. InsingerGilissen en haar werknemers kunnen niet aansprakelijk worden gehouden voor verlies of schade die voortvloeit uit het gebruik van (een deel van) dit document.
Dit document is gebaseerd op algemeen bekende en/of door ons betrouwbaar geachte bronnen. Hoewel alle redelijke zorg is betracht ten aanzien van de juistheid en volledigheid van de gegevens, kunnen wij niet aansprakelijk worden gehouden voor de inhoud van dit document, voor zover het op die bronnen is gebaseerd.
De opgenomen informatie is aan veranderingen onderhevig en InsingerGilissen heeft na de publicatiedatum van de tekst geen verplichting om de informatie overeenkomstig aan te passen of daarover te informeren.
InsingerGilissen is houder van het auteursrecht op de inhoud van dit document, tenzij uitdrukkelijk anders is aangegeven. Het is niet toegestaan om de inhoud van dit document geheel of gedeeltelijk, op welke wijze dan ook, te vermenigvuldigen of verder te verspreiden zonder de voorafgaande schriftelijke toestemming van InsingerGilissen. In het privacy statement op onze website staat hoe wij met uw gegevens omgaan (https://www.insingergilissen.nl/nl-nl/privacyverklaring-en-cookies).